שבוע המסחר שהסתיים ב-09/10/2026 חידד שוב את הפער בין השוק המקומי לשווקים בחו”ל. בתל אביב, מדד ת”א 35 איבד 3.71% וננעל בשפל של חודש. מדד הבנקים הוביל את הירידות עם 5.04%-. באותו זמן בוול סטריט מדד S&P 500 עלה 1.15% והשלים שבוע חיובי נוסף לקראת פתיחת עונת הדוחות. ברקע, תשואת האג”ח האמריקאית ל-10 שנים נגעה באמצע השבוע ברמה הגבוהה ביותר מאז 2002, ונפט הברנט חזר לטפס על רקע התקפות על מכליות במצר הורמוז. בסקירה ננסה לעשות סדר: מה קרה, למה זה קרה, ומה זה אומר למי שחוסך לפנסיה.
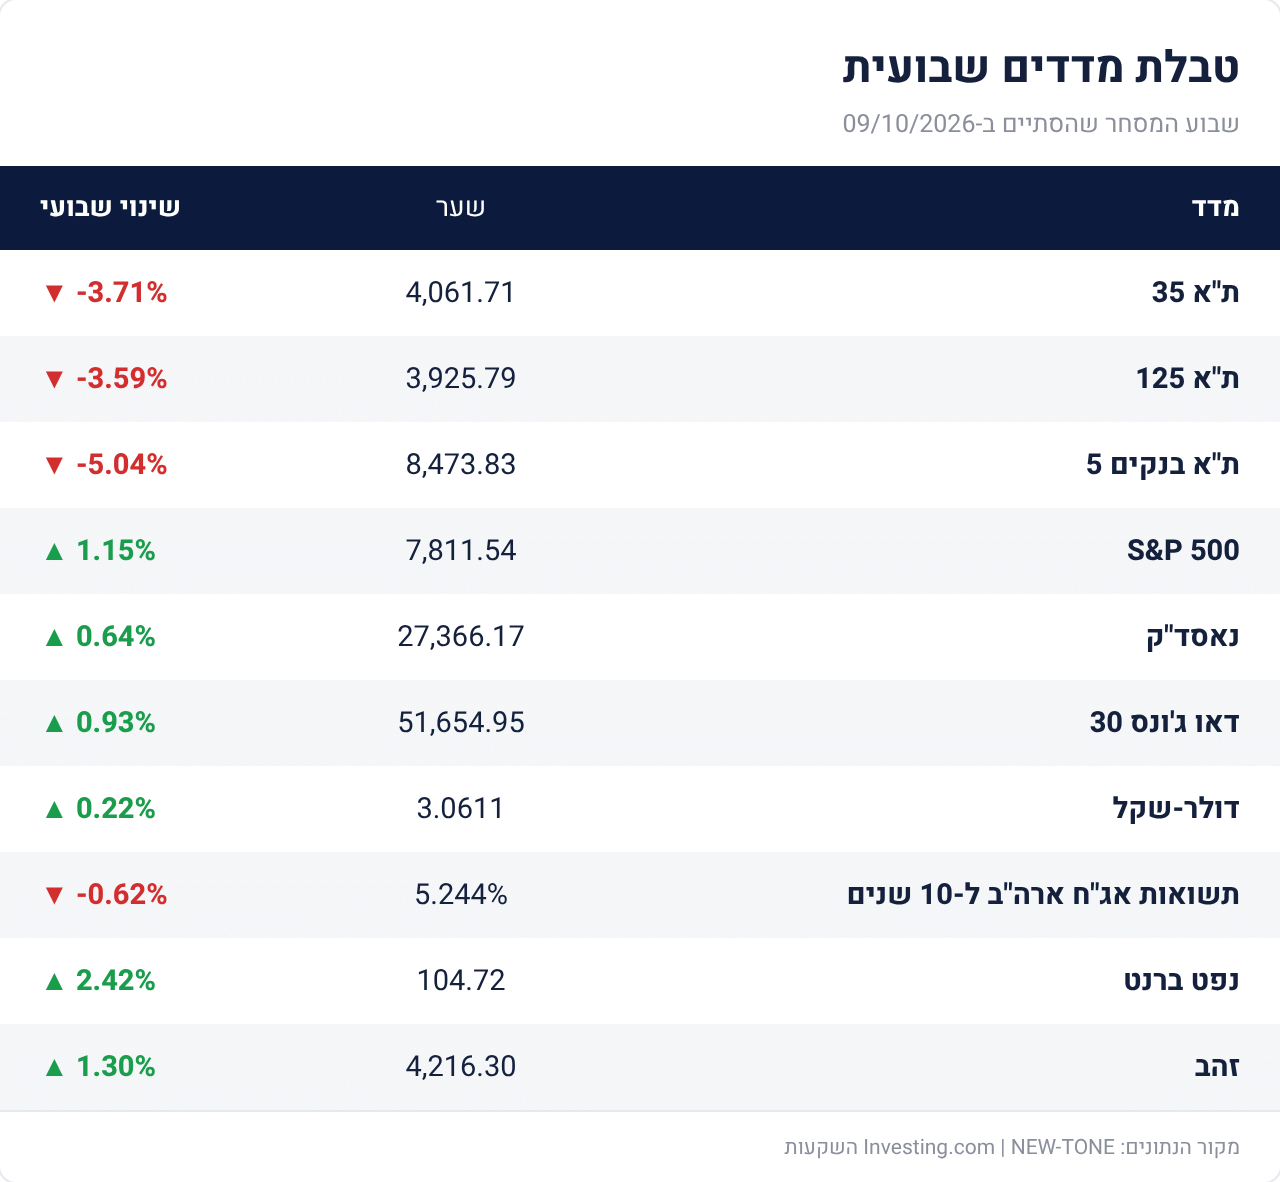
תמונת מצב: פער של כמעט 5% בין תל אביב לוול סטריט
הפער השבועי בין ת”א 35 (3.71%-) לבין S&P 500 (1.15%+) עומד על קרוב ל-5 נקודות אחוז. זה פער חריג לשבוע אחד. הוא לא נובע מאירוע דרמטי בודד. כמה גורמים הצטברו יחד: לחץ על מניות הבנקים והביטוח, מכירות כבדות בכמה מניות טכנולוגיה מקומיות, וחשיפה של המניות הדואליות לתנודות בענף השבבים האמריקאי. בוול סטריט, לעומת זאת, המשקיעים התמקדו בעונת הדוחות שבפתח ובהצהרות מוושינגטון שהרגיעו מעט את החשש מהסלמה מול איראן.
שבוע כזה ממחיש למה תיק חיסכון שמפוזר בין שווקים מתנהג אחרת מתיק שמרוכז בשוק אחד. הירידות בתל אביב היו חדות, אבל מי שמחזיק גם רכיב גלובלי ראה את חלקן מתקזז בעליות בחו”ל.
תל אביב: שבוע אדום בהובלת הבנקים
מדד ת”א 35 ננעל ב-4,061.71 נקודות, ירידה של 3.71% בשבוע. ת”א 125 ירד 3.59% ל-3,925.79 נקודות. ת”א בנקים 5 בלט לרעה עם ירידה של 5.04% ל-8,473.83 נקודות. המדד הרחב ירד כמעט כמו מדד הדגל, ומכאן שהירידות לא נשארו בכמה מניות גדולות בלבד אלא התפשטו על פני רוב השוק.
היום הקשה ביותר היה יום רביעי. ת”א 35 ירד בו 2.44%, בהובלת ענפי הביטוח, הטכנולוגיה והביומד. ביום שישי ירד המדד ב-0.69% נוספים, והפעם בעיקר בגלל מניות הבנקים, הפיננסים והביטוח. מגזר הבנקים הוא משקל כבד במדדים המובילים בתל אביב, ולכן ירידה של יותר מ-5% בבנקים מורגשת מיד בכל תיק שעוקב אחרי המדדים המקומיים.
גם כמה מניות בודדות תרמו לירידה. מניית נקסט ויז’ן ירדה בכרבע מערכה בתוך ארבעה ימי מסחר, לאחר שקרן פידליטי מכרה כ-65% מהחזקותיה בחברה. מניות השבבים הדואליות, ובהן טאואר ונובה, ירדו בעקבות גל מכירות בטכנולוגיה בוול סטריט. את הגל הזה הצית דיווח בפייננשל טיימס שלפיו קצב ההכנסות השנתי של OpenAI נמוך בכ-20 מיליארד דולר מהערכות השוק. במדדים שבהם לכמה מניות יש משקל גבוה, תנועה חדה באחת מהן משפיעה על המדד כולו.
גם המניות הבינוניות לא נחסכו: מדד ת”א 90 ירד בשבוע בכ-3.3%, והוא נסחר סמוך לשפל של שנה. כשגם המניות הגדולות וגם הבינוניות יורדות באותו שבוע, זה בדרך כלל סימן שמשקיעים מצמצמים חשיפה לשוק המקומי כולו, ולא רק מוכרים מניה מסוימת. חשוב לזכור את ההקשר: אחרי תקופה ארוכה של עליות חזקות בבורסה המקומית, תיקונים כאלה הם חלק טבעי מהמחזור של השוק. הם לא בהכרח מעידים על שינוי מגמה.
וול סטריט: שבוע ירוק לקראת עונת הדוחות
בארה”ב התמונה הייתה חיובית. S&P 500 עלה 1.15% וננעל ב-7,811.54 נקודות. מדד הנאסד”ק הוסיף 0.64% ל-27,366.17 נקודות, והשלים שבוע רביעי ברציפות של עליות. דאו ג’ונס עלה 0.93% ל-51,654.95 נקודות. השבוע לא עבר בלי תנודות: ביום חמישי נרשמה מכירה בענף הטכנולוגיה, אבל ביום שישי המניות הגדולות חזרו לעלות.
ההצהרה של הנשיא טראמפ שארה”ב לא תתקוף את איראן לפני בחירות האמצע, והתיאור שלו את המגעים עם טהרן כ”פרודוקטיביים”, תמכו באווירה. מנגד, כותרות סותרות בנושא האיראני שמרו את העליות מתונות. השבוע הקרוב נפתחת עונת הדוחות של הרבעון השלישי, והבנקים הגדולים ידווחו ראשונים: ג’יי.פי מורגן, גולדמן זאקס, סיטיגרופ, וולס פארגו, בנק אוף אמריקה ומורגן סטנלי. לפי LSEG, האנליסטים מעריכים צמיחה של כ-30% ברווחי חברות S&P 500 לעומת התקופה המקבילה, בהובלת ענפי האנרגיה והטכנולוגיה. הצפי לענף האנרגיה הוא זינוק של יותר מפי שניים ברווחים, בזכות מחירי הנפט הגבוהים. המשמעות היא שהרף לדוחות גבוה. גם דוחות טובים עלולים לאכזב אם לא יעברו את הציפיות.
היה גם נתון מדאיג: לפי אוניברסיטת מישיגן, מדד הציפיות של הצרכנים לטווח הקרוב ירד לשפל של כל הזמנים. כשהשווקים עולים בזמן שהצרכנים פסימיים, כדאי לזכור שהמחירים כבר מגלמים הרבה אופטימיות לגבי הרווחים.
אג”ח ותשואות: שיא של 24 שנה באמצע השבוע
תשואת האג”ח הממשלתית האמריקאית ל-10 שנים עלתה ביום רביעי מעל 5.35%, הרמה הגבוהה ביותר מאז 2002. תשואת האג”ח ל-30 שנה הגיעה לכ-5.7%. לקראת סוף השבוע התשואות ירדו מעט, והתשואה ל-10 שנים ננעלה ב-5.244%, ירידה שבועית של 0.62% (כ-3 נקודות בסיס).
יש כמה סיבות לעלייה. האינפלציה בארה”ב עמדה באוגוסט על 3.4%, כשמחירי האנרגיה עלו בשנה האחרונה ב-16.3% והדלק ב-27.4%. האינפלציה ללא מזון ואנרגיה נמוכה בהרבה, 2.4%. הפדרל ריזרב העלה את הריבית באמצע ספטמבר לטווח של 3.75%–4%, והשוק מתמחר הסתברות של כ-17% להעלאה נוספת כבר בהחלטה של סוף אוקטובר, והסתברות גבוהה בהרבה להעלאה בדצמבר. מעבר לכך, משקיעים דורשים פרמיה גבוהה יותר כדי להחזיק אג”ח ארוכות, על רקע הגירעון הפדרלי הגדול והיקף הגיוסים של חברות הבינה המלאכותית בשוק האג”ח.
חשוב לראות שחלק גדול מהעלייה בתשואות הוא עלייה בתשואה הריאלית, כלומר התשואה מעל האינפלציה. תשואת אג”ח ארה”ב צמודת המדד ל-10 שנים עלתה מכ-1.9% בתחילת השנה לכ-2.9%. במילים אחרות, השוק לא רק חושש מאינפלציה, אלא גם דורש תמורה גבוהה יותר על הכסף עצמו. ההשפעה מגיעה עד לכלכלה הריאלית: הריבית הממוצעת על משכנתא קבועה ל-30 שנה בארה”ב עלתה לכ-7.5%.
לחוסכים יש כאן שני צדדים. תשואות גבוהות מכבידות על מחירי האג”ח הקיימות בטווח הקצר. מנגד, הן משפרות את התשואה הצפויה על החלק הסולידי בחיסכון בשנים הקרובות. מי שקרוב לפרישה ומחזיק מסלול עם רכיב אג”ח משמעותי מרגיש את שני הצדדים.
נפט וזהב: הורמוז והוריקן דחפו את הברנט
נפט מסוג ברנט עלה 2.42% בשבוע וננעל ב-104.72 דולר לחבית. רוב העלייה נרשמה ביום חמישי, אז זינק הברנט ביותר מ-4%. איראן הגבירה באוקטובר את ההתקפות על מכליות במצר הורמוז לקצב הגבוה ביותר מאז תחילת המלחמה בסוף פברואר. החות’ים איימו על מתקני אנרגיה בסעודיה. בנוסף, ההוריקן איסאיאס השבית כרבע מתפוקת הנפט האמריקאית במפרץ מקסיקו. ביום שישי הנפט ירד בתחילה, אחרי שטראמפ הודיע על הסכם עם פוטין לאספקת סולר מרוסיה, אבל בסוף היום נסגר בעלייה קלה.
הזהב עלה 1.30% וננעל ב-4,216.30 דולר לאונקיה. במהלך השבוע ירד הזהב לרמה של כ-4,140 דולר, וביום שישי התאושש בחדות. תשואות גבוהות ודולר חזק נוטים להכביד על הזהב, ולכן ההתאוששות בסוף השבוע משקפת בעיקר ביקוש להגנה בתקופה של אי־ודאות גיאופוליטית.
מחיר הנפט חשוב לחוסכים גם אם אין להם השקעה ישירה בסחורות. נפט מעל 100 דולר לחבית מתגלגל למחירי הדלק, התחבורה והמוצרים, ומשם לאינפלציה. האינפלציה משפיעה על החלטות הריבית, ואלה משפיעות על מחירי האג”ח והמניות בתיק הפנסיוני. בנוסף, במלאי נגזרות הנפט בארה”ב, ובהם הסולר, נרשמה ירידה, והם נמוכים ביותר מ-15% מהרמה של לפני שנה. זה מגביר את הרגישות של המחירים לכל שיבוש נוסף באספקה.
דולר-שקל: יציבות יחסית
שער הדולר-שקל ננעל ב-3.0611 שקלים לדולר, עלייה של 0.22% בלבד בשבוע. למרות הירידות החדות בבורסה המקומית, השקל נשאר יציב יחסית מול הדולר. מדד הדולר העולמי התחזק מעט במהלך השבוע. לחוסכים שמחזיקים השקעות בחו”ל ללא גידור מטבע, היציבות הזו אומרת שהעליות בוול סטריט עברו לתיק כמעט במלואן.
בעולם, הדולר דווקא התחזק. מדד הדולר מול סל המטבעות העיקריים נסחר השבוע סביב 102.3, קרוב לשיא שלו מתחילת השנה, בין היתר בגלל חולשת האירו על רקע החששות מהמצב הפיסקלי בצרפת. על הרקע הזה, השקל נשאר כמעט ללא שינוי מול הדולר, למרות שבוע חלש בבורסה המקומית. שינוי של פחות מאחוז בשבוע בשער החליפין הוא בגדר תנודה רגילה, ולא כדאי להסיק ממנו מסקנות מרחיקות לכת.
מה צפוי בשבוע הקרוב
שלושה דברים עומדים במרכז השבוע הבא. הראשון הוא דוחות הבנקים הגדולים בארה”ב, שייתנו תמונה ראשונה של מצב הצרכן והאשראי. השני הוא נתוני האינפלציה האמריקאית, שישפיעו על הציפיות לקראת החלטת הריבית של הפד ב-28 באוקטובר. השלישי הוא ההתפתחויות במזרח התיכון, ובעיקר במצר הורמוז, שממשיכות להכתיב את מחיר הנפט. ביום שני שוק האג”ח האמריקאי סגור בגלל יום קולומבוס, אבל שוק המניות פתוח.
בהקשר של הריבית, השוק כבר מתמחר הסתברות של כ-85% להעלאת ריבית נוספת בדצמבר. אם נתוני האינפלציה יפתיעו כלפי מעלה, ההסתברות להעלאה כבר באוקטובר עשויה לעלות, ואיתה התנודתיות בשוק האג”ח. אם הנתונים יפתיעו כלפי מטה, ייתכן שהלחץ על התשואות ירפה מעט. בשני המקרים, נתוני השבוע הבא עשויים להזיז את השווקים יותר מהרגיל.
מה זה אומר לחוסכים לקראת פרישה
ירידה של כמעט 4% בשבוע אחד בבורסה המקומית יכולה להלחיץ, במיוחד את מי שבודק את דוח הפנסיה או קרן ההשתלמות בתקופה כזו. כמה עקרונות יעזרו לשמור על פרופורציות:
- תנודתיות היא חלק מהדרך. שבוע אדום, ואפילו חודש אדום, הם חלק רגיל מהשקעה לטווח ארוך. מכירה בזמן ירידות הופכת הפסד על הנייר להפסד בפועל.
- ריכוז בענף אחד מגדיל סיכון. השבוע ירד מדד הבנקים ב-5%. כדאי לבדוק כמה מהחיסכון שלכם תלוי בענף אחד או בשוק אחד.
- פיזור גיאוגרפי עובד גם בשבוע אחד. הירידות בתל אביב קוזזו בחלקן בעליות בחו”ל. זו בדיוק המטרה של פיזור.
- התאמת המסלול לגיל ולטווח הזמן. מי שנמצא כמה שנים לפני פרישה צריך לוודא שרמת הסיכון במסלול מתאימה לטווח הזמן שנותר לו. כותרות של שבוע אחד לא צריכות לקבוע את זה.
אם אתם לא בטוחים שמסלול החיסכון שלכם מתאים לשלב שבו אתם נמצאים, או שהתנודות האחרונות מעוררות אצלכם שאלות, אפשר לקבוע פגישת אבחון. בפגישה נבדוק יחד את המבנה של החיסכון הפנסיוני שלכם.
מקור נתוני המדדים: Investing.com. נתוני נפט ברנט: Yahoo Finance.
הירידה בתל אביב הגיעה מכמה כיוונים: לחץ על מניות הבנקים והביטוח, מכירות חדות בכמה מניות טכנולוגיה מקומיות וחשיפה של המניות הדואליות לגל המכירות בענף השבבים בארה”ב. בוול סטריט, לעומת זאת, המשקיעים התמקדו בעונת הדוחות שבפתח ובהצהרות שהפחיתו את החשש מהסלמה מול איראן.
ירידות שבועיות חדות הן חלק רגיל מהשקעה לטווח ארוך. החיסכון הפנסיוני בנוי לעשרות שנים, ושבוע אחד לא משנה את התמונה הכוללת. מה שכן כדאי לבדוק הוא שרמת הסיכון במסלול מתאימה לגיל ולטווח הזמן עד הפרישה.
תשואה גבוהה משקפת אינפלציה שעדיין גבוהה, ריבית שהפד מעלה, וגם דרישה של המשקיעים לפרמיה גבוהה יותר על הלוואה לטווח ארוך. בטווח הקצר היא מכבידה על מחירי האג”ח הקיימות, אבל לאורך זמן היא משפרת את התשואה הצפויה על החלק הסולידי בחיסכון.
נפט יקר מתגלגל למחירי הדלק, התחבורה והמוצרים, ומשם לאינפלציה. האינפלציה משפיעה על החלטות הריבית, וההחלטות האלה משפיעות על מחירי המניות והאג”ח בתיק הפנסיוני.
השבוע תל אביב ירדה ב-3.7% ואילו מדד S&P 500 עלה ב-1.15%. חוסך שמחזיק גם רכיב גלובלי ראה את חלק מהירידות המקומיות מתקזז בעליות בחו”ל. פיזור בין שווקים, ענפים ואפיקים מקטין את התלות באירוע בודד.
הסקירה נכתבה על ידי רפאל חביב, סוכן ביטוח פנסיוני ומומחה השקעות, NEW-TONE השקעות. האמור בסקירה זו נועד לידיעה כללית בלבד ואינו מהווה המלצה לביצוע פעולה כלשהי, תחליף לשיקול דעת עצמאי או התאמה אישית לצרכיו של כל אדם. כותב הסקירה הוא סוכן ביטוח פנסיוני ומקבל עמלות מגופים מוסדיים. ביצועי עבר אינם מבטיחים תשואות בעתיד. השקעה בשוק ההון כרוכה בסיכון, לרבות אובדן קרן.