שבוע המסחר שהסתיים ב-18/09/2026 היה עמוס באירועים מקרו-כלכליים בעלי השפעה ישירה על התיק הפנסיוני שלכם: הבנק המרכזי בארה”ב העלה את הריבית לרמה של 4%, מדד המחירים לצרכן בישראל פרסם נתון מתון מהצפוי, ומדד המחירים באירופה גם הוא הגיע נמוך מהתחזיות. בסקירה הזו נעבור יחד על שלושת האירועים, נבין מה קרה בשוקי המניות, האג”ח, המט”ח והסחורות, ובעיקר – נתרגם את כל זה לשפה שרלוונטית לחוסך הפנסיוני מגיל 45 ומעלה.
מדד המחירים לצרכן בישראל: עלייה מתונה מהצפוי
הלשכה המרכזית לסטטיסטיקה פרסמה השבוע כי מדד המחירים לצרכן עלה באוגוסט ב-0.7% לעומת החודש הקודם, נתון שהגיע מתחת לתחזיות הכלכלנים בשוק. קצב האינפלציה השנתי, כלומר השינוי במדד ב-12 החודשים האחרונים, עומד כעת על 1.5% – רמה הנמצאת בתוך תחום היעד של בנק ישראל (1%-3%), ואף קרובה לגבול התחתון שלו.
מדד המחירים ללא ירקות ופירות עלה גם הוא ב-0.7%, ומדד המחירים ללא דיור עלה באותו שיעור. מתחילת השנה עלה המדד הכללי ב-2.1% בלבד. מדובר בנתון שמחזק את התמונה של האטה הדרגתית בקצב עליית המחירים במשק, לאחר תקופה ממושכת שבה האינפלציה בישראל נעה סביב הגבול העליון של היעד ואף חרגה ממנו.
למה זה חשוב לכם, כחוסכים פנסיוניים? מדד מחירים מתון פותח פתח לבנק ישראל להמשיך במגמת הפחתת הריבית, מהלך שמשפיע בו-זמנית על כמה חזיתות: הוא מוזיל את עלויות המימון של המשק, תומך בשוק האג”ח הממשלתי (ומכאן גם על מסלולי האג”ח בקופות הגמל וקרנות הפנסיה שלכם), ובתנאים מסוימים גם תומך בהמשך עליות בשוק המניות המקומי. מנגד, ריבית נמוכה יותר משמעה תשואה נמוכה יותר על אפיקי החיסכון הסולידיים – נקודה שחשוב לקחת בחשבון בבניית תמהיל הנכסים שלכם.
הפד מעלה את הריבית בארה”ב ל-4%
מעבר לים, הבנק המרכזי האמריקאי (הפדרל ריזרב) החליט השבוע, ב-16/9, להעלות את הריבית ברבע אחוז, לטווח של 3.75%-4%. זהו מהלך שמסמן שינוי כיוון משמעותי במדיניות המוניטרית של ארה”ב, לאחר תקופה ממושכת של יציבות בריבית. בהודעתו ציינה הוועדה הפומו”מית כי הפעילות הכלכלית בארה”ב מתרחבת בקצב יציב, שוק העבודה איתן, אך האינפלציה עדיין נותרה ברמה גבוהה מהיעד ארוך הטווח של 2%.
העלאת ריבית בארה”ב מייקרת את עלויות האשראי, מגדילה את האטרקטיביות של השקעה בדולר ובאג”ח אמריקאיות, ועלולה להכביד לטווח קצר על שוקי המניות – בעיקר על מניות הטכנולוגיה והצמיחה, הרגישות יותר לשינויי ריבית. בפועל, וכפי שנראה בהמשך, שוקי המניות האמריקאיים דווקא הצליחו לספוג את ההודעה בצורה מעורבת, כאשר מדד הנאסד”ק אף רשם עלייה במהלך השבוע.
עבור חוסך פנסיוני ישראלי, לריבית האמריקאית יש השפעה עקיפה אך משמעותית: היא משפיעה על שער החליפין דולר-שקל, על התמחור של אפיקי המניות והאג”ח הזרים בתיק שלכם, ולעיתים אף “מושכת” את בנק ישראל לכיוון דומה, גם אם בפער זמן. חלק ניכר מהחיסכון הפנסיוני שלכם – בין אם בקרן הפנסיה, בקופת הגמל או בביטוח המנהלים – חשוף לשווקים הגלובליים, כך שההחלטה הזו רלוונטית אליכם ישירות, גם אם היא מתקבלת אלפי קילומטרים מכאן.
חשוב להבין גם את ההקשר הרחב יותר: מדובר בהעלאת הריבית הראשונה מצד הפד מזה תקופה ארוכה, לאחר שברוב 2026 הריבית האמריקאית נותרה ללא שינוי. המהלך מגיע על רקע נתוני אינפלציה שהפתיעו כלפי מעלה בחודשים האחרונים בארה”ב, בשילוב עם שוק עבודה שממשיך להיות חזק יחסית. יו”ר הפד, קווין וורש, אותת כבר בשבועות האחרונים על נכונות לשוב ולהדק את המדיניות המוניטרית במידת הצורך, וההעלאה הנוכחית מהווה חלק ממגמה שהשווקים תמחרו בהדרגה מאז חודש יוני.
השאלה המרכזית שמעסיקה כעת את בתי ההשקעות היא האם מדובר בהעלאה בודדת, או בפתיחה של סבב העלאות נוסף שיימשך גם באוקטובר ובדצמבר. תרחיש כזה, אם יתממש, עשוי להוביל להתחזקות נוספת של הדולר מול סל המטבעות העיקריים, ובכלל זה מול השקל, ולהשפיע על תמחור האג”ח הממשלתיות הארוכות בישראל ובעולם. מנגד, אם מדובר בצעד מבודד שנועד “לקנות ביטחון” מול לחצי אינפלציה נקודתיים, ייתכן שהשווקים יירגעו יחסית מהר, כפי שאותת השבוע מדד הנאסד”ק שהמשיך לעלות חרף ההודעה.
גם באירופה: אינפלציה נמוכה מהתחזיות
הרשות הסטטיסטית האירופית (Eurostat) פרסמה השבוע את הנתון הסופי למדד המחירים לצרכן באירופה לחודש אוגוסט, שהגיע ל-3.2% במונחים שנתיים – נמוך מהאומדן המקדים שעמד על 3.3%. גם מדד הליבה, המנטרל מחירי אנרגיה ומזון תנודתיים, הגיע ל-2.4%, מתחת לתחזיות שעמדו על 2.5%.
האינפלציה הגבוהה יחסית באירופה מוסברת בעיקר בעליית מחירי האנרגיה על רקע אי-היציבות הגיאופוליטית באזורנו, אך העובדה שהנתון הסופי הגיע נמוך מהצפי מעניקה מעט רוח גבית לבנק המרכזי האירופי (ECB), שנדרש לאזן בין ריסון האינפלציה לבין תמיכה בצמיחה הכלכלית של הגוש. ירידה, ולו מתונה, בקצב עליית המחירים מפחיתה את הלחץ להעלאות ריבית נוספות ותומכת ביציבות שוקי האג”ח והמניות באירופה.
לחוסכים פנסיוניים שחלק מכספם מושקע באפיקים אירופאיים – ישירות או דרך קרנות גלובליות – מדובר בנתון מרגיע יחסית, שמפחית את אי-הוודאות סביב מדיניות הריבית באירופה בטווח הקרוב.
מעניין לציין כי הודעת הלמ”ס כללה גם התייחסות לשוק הנדל”ן: מדד מחירי הדירות עלה ב-0.2% בהשוואה דו-חודשית, אך במבט שנתי עדיין ניכרת חולשה בחלק מהאזורים במדינה. מחירי העסקאות שבוצעו בחודשים האחרונים נותרו נמוכים משמעותית לעומת התקופה המקבילה אשתקד באזור המרכז, חיפה, תל אביב והדרום, בעוד שבמחוזות ירושלים והצפון דווקא נרשמה עלייה שנתית. עבור חוסכים המחזיקים בנדל”ן כחלק מתיק הנכסים הכולל שלהם – ולא רק בתיק הפנסיוני – מדובר בתזכורת לכך שגם שוק הנדל”ן אינו אחיד, ושכדאי להסתכל על התמונה האזורית ולא רק על הממוצע הארצי.
סיכום שוק המניות והאג”ח
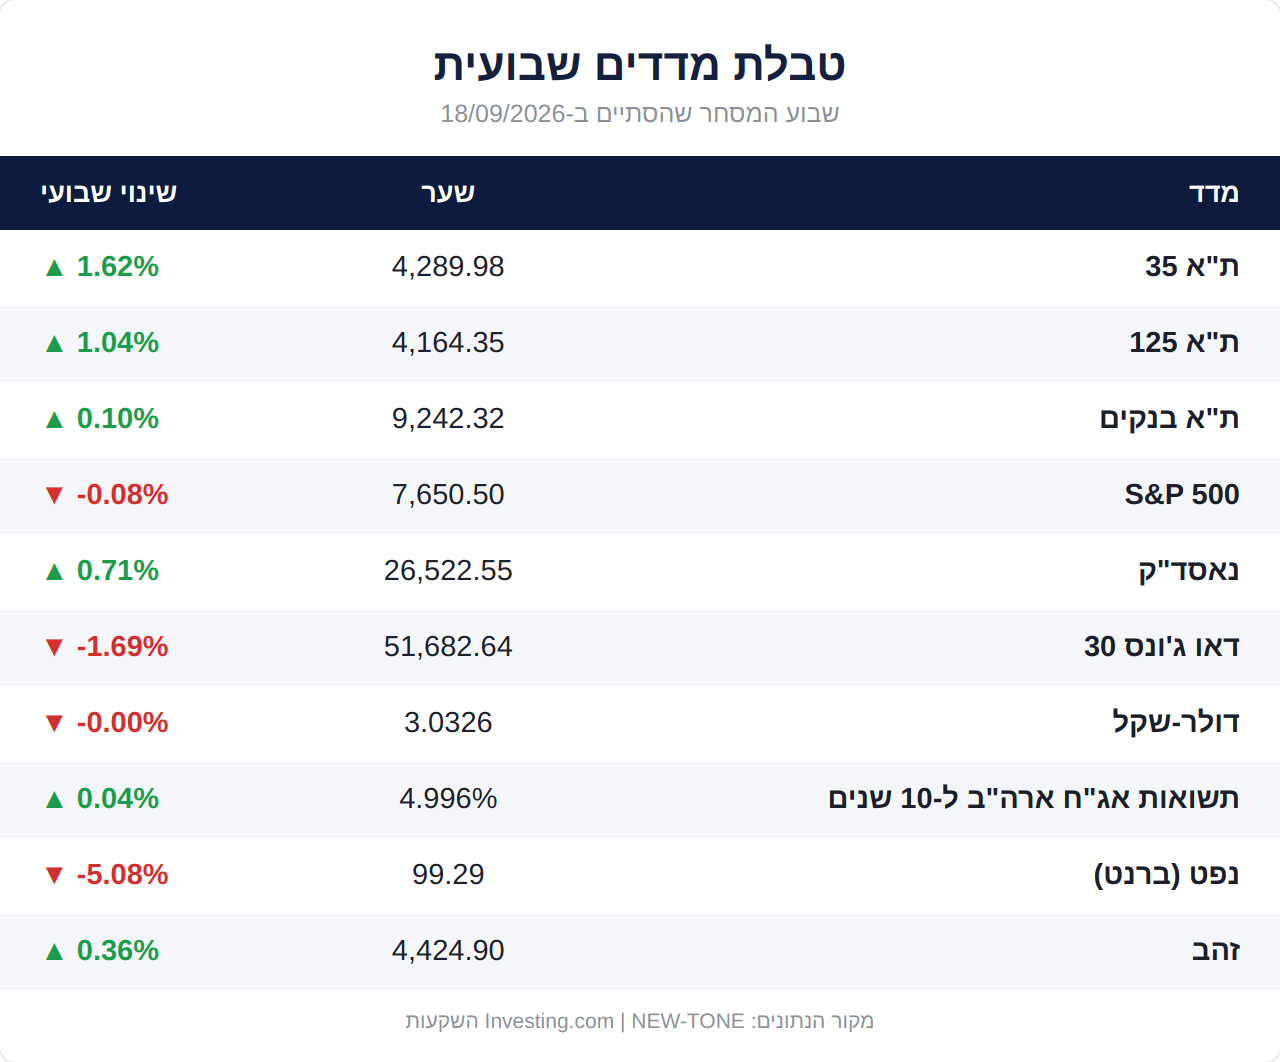
בשוק המקומי נרשם שבוע חיובי: מדד ת”א 35 עלה ב-1.62%, ת”א 125 עלה ב-1.04%, ות”א בנקים עלה ב-0.10% נוספים. העלייה בת”א 35 בולטת במיוחד על רקע נתון האינפלציה המתון, שמחזק את הציפיות להמשך הפחתות ריבית מצד בנק ישראל, ותורם לסנטימנט החיובי בבורסה המקומית.
בוול סטריט התמונה הייתה מעורבת: מדד הנאסד”ק בלט עם עלייה של 0.71%, בעוד שמדד ה-S&P 500 ירד בשיעור מתון של 0.08% ומדד דאו ג’ונס 30 רשם ירידה חדה יותר של 1.69%. הפער בין המדדים ממחיש את ההשפעה השונה של העלאת הריבית על ענפים שונים – מניות הטכנולוגיה שמרכיבות נתח גדול מהנאסד”ק דווקא הצליחו להתעלם מההודעה, בעוד מניות “הערך” המובילות את מדד דאו ג’ונס ספגו את עיקר הלחץ.
בשוק האג”ח, תשואת האג”ח האמריקאית ל-10 שנים עלתה השבוע ב-0.04% ועומדת כעת על כ-4.996% – תשואה גבוהה יחסית, המשקפת את הציפיות להעלאת הריבית וכן את פרמיית הסיכון הנדרשת מהמשקיעים על רקע אי-הוודאות הגיאופוליטית. שער הדולר-שקל נותר כמעט ללא שינוי השבוע ועומד על 3.0326.
בשוק הסחורות בלטה ירידה חדה של 5.08% במחיר הנפט מסוג ברנט, שנסחר בסוף השבוע סביב 99.29 דולר לחבית – ירידה שעשויה להקל בהמשך על קצב עליית המחירים גם בישראל וגם בעולם, שכן מחירי האנרגיה הם מרכיב משמעותי במדדי המחירים לצרכן. מנגד, הזהב, שנחשב לנכס מקלט בטוח, המשיך לרשום עלייה של 0.36% ונסחר סביב 4,424.90 דולר לאונקיה. העובדה שהזהב ממשיך לעלות גם בשבוע שבו הריבית בארה”ב עלתה – מהלך שבדרך כלל “מתחרה” עם הזהב על תשומת ליבם של המשקיעים הסולידיים – מעידה על כך שחלק מהשוק עדיין מעדיף להחזיק נכסי מקלט בטוח על רקע אי-הוודאות הגיאופוליטית המתמשכת, ואינו רואה בעליית הריבית פתרון מיידי לסיכונים הללו.
כדאי גם להסתכל קדימה: בשבועות הקרובים צפויים להתפרסם נתוני אינפלציה נוספים בארה”ב ובגוש האירו, כמו גם עדכונים סביב מדיניות הריבית של בנק ישראל, שממשיך לעקוב מקרוב אחר קצב עליית המחירים בטרם יחליט על המשך מגמת הריבית שלו. שוק ההון הישראלי, כפי שראינו השבוע, מגיב בחיוב לכל סימן של התמתנות אינפלציונית, כך שהנתונים הבאים בתחום זה צפויים להמשיך ולהשפיע על כיוון המסחר בבורסה המקומית.
מה זה אומר בפועל עבור החיסכון הפנסיוני שלכם?
שילוב של שלושת האירועים – מדד מחירים מתון בישראל, העלאת ריבית בארה”ב, ואינפלציה נמוכה מהצפי באירופה – מצייר תמונה מורכבת אך לא בהכרח שלילית עבור החוסך הפנסיוני. מצד אחד, ריבית עולה בארה”ב עלולה ליצור תנודתיות בטווח הקצר בשוקי המניות והאג”ח הגלובליים. מצד שני, נתוני אינפלציה מתונים בישראל ובאירופה תומכים בהמשך מדיניות מוניטרית מרחיבה יחסית באזורים אלו, מה שיכול לפעול כ”כרית ביטחון” מסוימת מול הריסון בארה”ב.
התיק הפנסיוני שלכם – בין אם מדובר בקרן פנסיה, קופת גמל, ביטוח מנהלים או קופת גמל להשקעה – בנוי מתמהיל של אפיקים שונים בדיוק כדי להתמודד עם תרחישים מעורבים כאלה. זו הסיבה שבדיקה תקופתית של רמת הסיכון, של המסלול שבו אתם מושקעים ושל ההתאמה בין אורך הטווח שלכם ליעדי הפרישה – היא לא עניין חד-פעמי, אלא הרגל שכדאי לשמר, במיוחד בתקופות של שינויים מוניטריים משמעותיים כמו זו שאנו חווים כעת.
אם אתם לא בטוחים איך האירועים הכלכליים האחרונים משפיעים על התיק הפנסיוני הספציפי שלכם, זה בדיוק הזמן לקבוע שיחת היכרות או פגישת אבחון, שבה נעבור יחד על המצב הקיים ונבדוק אם נדרשות התאמות.
כמה נקודות מעשיות שכדאי לבדוק בעצמכם כבר השבוע, גם לפני שנפגשים: ראשית, בדקו מתי בפעם האחרונה עברתם על מסלול ההשקעה שבו מנוהל הכסף שלכם בקרן הפנסיה או בקופת הגמל – האם הוא עדיין תואם את הגיל שלכם, את מספר השנים שנותרו עד הפרישה, ואת רמת הסיכון שאתם מוכנים לשאת. שנית, שימו לב לדמי הניהול שאתם משלמים על החיסכון הפנסיוני – הם מרכיב שנשחק לאורך שנים, ולעיתים ניתן לשפר אותו משמעותית מבלי לשנות דבר אחר בתיק. שלישית, אם יש לכם כמה מוצרים פנסיוניים ישנים ממקומות עבודה קודמים, כדאי לבדוק אם יש היגיון לאחד אותם, כדי לקבל תמונה מלאה ומעודכנת של החיסכון שלכם לקראת הפרישה.
לסיכום, שבוע המסחר שהסתיים ב-18/09/2026 הדגים היטב עד כמה שוקי ההון הגלובליים היום מקושרים זה לזה: החלטה של הבנק המרכזי בוושינגטון, נתון מדד בירושלים ופרסום של הרשות הסטטיסטית בבריסל – כל אלה מגיעים בסופו של דבר לתיק הפנסיוני שמנוהל עבורכם כאן, בישראל. דווקא בתקופות כאלה, שבהן מתרחשים כמה שינויים מקבילים, חשוב במיוחד לא לקבל החלטות פזיזות מתוך תגובה רגעית לכותרת בחדשות, אלא לבחון את התמונה הכוללת לאורך זמן, מול היעדים האישיים שלכם לפרישה.
מדד המחירים לצרכן עלה באוגוסט ב-0.7%, נתון מתון מהצפי בשוק. קצב האינפלציה השנתי עומד על 1.5%, בתוך תחום היעד של בנק ישראל.
הבנק המרכזי האמריקאי העלה את הריבית ברבע אחוז לטווח של 3.75%-4%, על רקע פעילות כלכלית יציבה, שוק עבודה חזק ואינפלציה שעדיין נותרה מעל היעד ארוך הטווח של 2%.
ריבית אמריקאית גבוהה יותר משפיעה על שער הדולר-שקל, על תמחור אפיקי המניות והאג”ח הזרים בתיק, ולעיתים מושכת גם את בנק ישראל לכיוון דומה בפער זמן.
הנתון הסופי למדד המחירים לצרכן באירופה הגיע ל-3.2% במונחים שנתיים, נמוך מהאומדן המקדים של 3.3%, ומדד הליבה הגיע ל-2.4% – גם הוא מתחת לתחזיות.
כדאי לבדוק את מסלול ההשקעה מול הגיל וטווח הזמן עד הפרישה, את גובה דמי הניהול, ולשקול איחוד מוצרים פנסיוניים ישנים ממקומות עבודה קודמים.
הסקירה מבוססת על נתונים פומביים שפורסמו השבוע, ואינה מהווה ייעוץ השקעות או המלצה לרכישה או מכירה של ניירות ערך, מוצרים פנסיוניים או כל נכס פיננסי אחר. אין להסתמך על האמור לעיל לצורך קבלת החלטות פיננסיות, ומומלץ להיוועץ באיש מקצוע מוסמך בטרם ביצוע כל פעולה.