בסקירה השבועית של שבוע המסחר שהסתיים ב-25 בספטמבר 2026 בולטת תמונה מפוצלת בין השווקים. בוול סטריט רשמו המדדים המובילים שבוע חיובי בהובלת מניות הטכנולוגיה, ואילו הבורסה בתל אביב, שנסחרה בשבוע מקוצר בין יום כיפור לערב סוכות, סגרה בירידות רוחביות. אבל הסיפור המרכזי של השבוע לא התרחש בשוק המניות: תשואת אג”ח ממשלת ארה”ב ל-10 שנים טיפסה לרמה הגבוהה ביותר מאז 2007, והשוק כבר מתמחר העלאת ריבית נוספת של הפדרל ריזרב. לצד זה, נמשכו המגעים בין ארה”ב לאיראן לפתיחת מצרי הורמוז, הזהב נחלש והדולר התחזק מול השקל. בסקירה הזו נעבור על המספרים, ננסה להבין מה עומד מאחוריהם, ובעיקר נבחן מה המשמעות עבור מי שחוסך לפנסיה.
תל אביב: שבוע מקוצר שהסתיים באדום
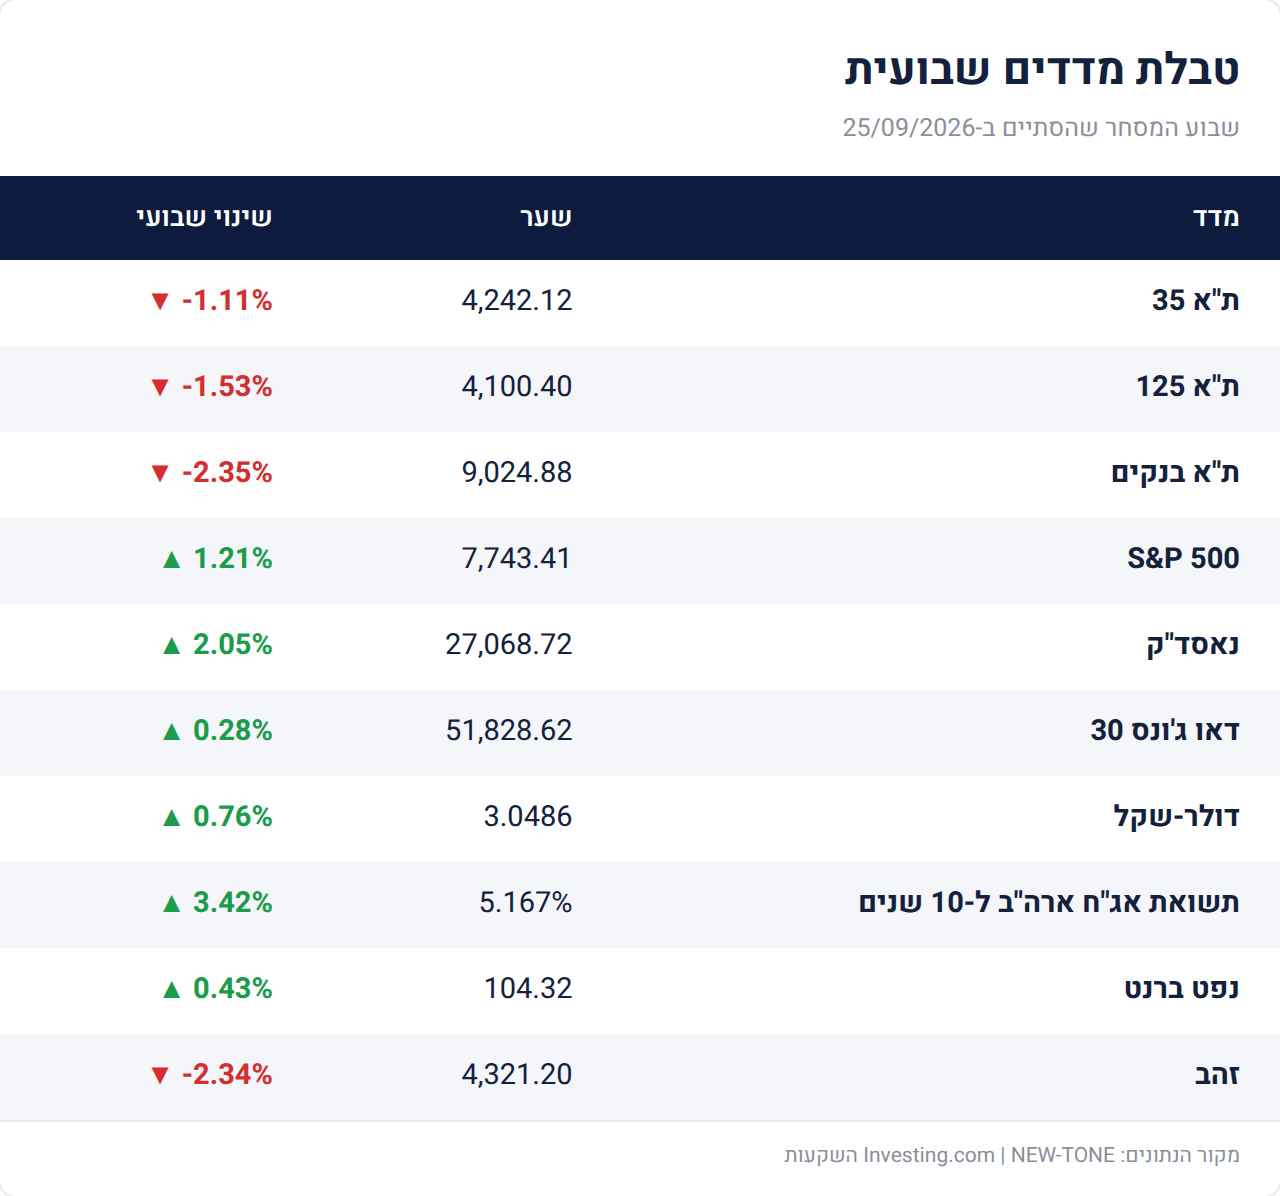
הבורסה בתל אביב פעלה השבוע שלושה ימים בלבד. ביום שני היא הייתה סגורה בשל יום כיפור, וביום שישי, ערב סוכות, לא התקיים מסחר. בימים שנותרו נחלשו המדדים המובילים: מדד ת”א 35 ירד ב-1.11% וננעל ברמה של 4,242.12 נקודות, מדד ת”א 125 איבד 1.53% וננעל ב-4,100.40 נקודות, ומדד ת”א בנקים הוביל את הירידות עם ירידה של 2.35% לרמה של 9,024.88 נקודות.
הירידה בתל אביב בולטת במיוחד על רקע העליות בוול סטריט, והיא מזכירה שהשוק המקומי מושפע לא רק ממה שקורה בעולם אלא גם מגורמים מקומיים. שבוע מסחר קצר בתקופת חגים מאופיין בדרך כלל במחזורי מסחר נמוכים יחסית, ובמצב כזה תנועות המחירים עלולות להיות חדות מהרגיל. לכך מצטרפת אי-הוודאות לקראת הבחירות לכנסת, שיתקיימו בעוד חודש בדיוק.
מדד הבנקים, שירד יותר משאר המדדים, רגיש במיוחד לציפיות לגבי הריבית ולגבי הפעילות במשק. חשוב לזכור שמדובר בתנועה של שבוע אחד, שהגיעה אחרי שבוע שבו ת”א 35 עלה ב-1.62%. בראייה של חוסך לטווח ארוך, תנודה כזו היא חלק מהדרך ולא סיבה לשנות כיוון.
עבור מי שמושקע במסלולים מנייתיים בקרן הפנסיה או בקופת הגמל, חשוב לזכור שחלק משמעותי מהרכיב המנייתי במסלולים אלה מושקע בחו”ל. לכן, בשבוע כמו זה, הירידות בתל אביב קוזזו במידה רבה בעליות בוול סטריט ובהתחזקות הדולר, והתמונה הכוללת בחיסכון עשויה להיות מאוזנת יותר ממה שמשתקף מהכותרות על הבורסה המקומית.
וול סטריט: שבוע ירוק למרות הלחץ בשוק האג”ח
בארה”ב התמונה הייתה הפוכה. מדד S&P 500 עלה השבוע ב-1.21% וננעל ברמה של 7,743.41 נקודות, פחות מאחוז מתחת לשיא הכל-זמנים שנקבע בחודש שעבר. מדד הנאסד”ק, עתיר מניות הטכנולוגיה, בלט עם עלייה של 2.05% לרמה של 27,068.72 נקודות, ומדד דאו ג’ונס הוסיף 0.28% וננעל ב-51,828.62 נקודות.
מה שמעניין בעליות האלה הוא שהן התרחשו דווקא בשבוע שבו תשואות האג”ח זינקו. בדרך כלל, עלייה חדה בתשואות מכבידה על מניות, ובמיוחד על מניות צמיחה וטכנולוגיה. השבוע העדיפו המשקיעים להתמקד בנתוני הכלכלה החזקים: הפעילות העסקית בארה”ב התרחבה בקצב המהיר ביותר מזה יותר מחמש שנים, ומספר התביעות החדשות לדמי אבטלה ירד לרמה מהנמוכות שנרשמו מזה עשרות שנים. כלכלה חזקה תומכת ברווחי החברות, אבל היא גם מה שמאפשר לפד להמשיך להדק את המדיניות המוניטרית.
ביום שישי עצמו, ירידה במחירי הנפט עזרה להרגיע מעט את שוק האג”ח, והמדדים סיימו את השבוע בעליות. זה היה השבוע החיובי הראשון של השוק האמריקאי מזה שלושה שבועות.
עם זאת, כדאי לשים לב לפרט אחד: העליות לא היו רוחביות. מדד ראסל 2000, המייצג חברות קטנות יותר, ירד השבוע בכ-0.8%. חברות קטנות רגישות במיוחד לעלויות מימון, ולכן הן נפגעות ראשונות כשהתשואות עולות. במילים אחרות, השוק האמריקאי נשען כרגע בעיקר על החברות הגדולות, ובמיוחד על ענקיות הטכנולוגיה.
שוק האג”ח: התשואות בשיא של 19 שנה
הנתון החשוב ביותר של השבוע הוא כנראה תשואת אג”ח ממשלת ארה”ב ל-10 שנים, שעלתה ב-3.42% וננעלה ב-5.167%. במהלך השבוע היא אף נגעה לזמן קצר ברמה של יותר מ-5.2%, הגבוהה ביותר מאז 2007. גם תשואת האג”ח ל-30 שנה טיפסה לרמה של 5.5%, שלא נראתה יותר מעשרים שנה.
הבהרה קטנה לגבי המספרים: השינוי של 3.42% בטבלה הוא שינוי יחסי ברמת התשואה עצמה. במונחים של נקודות אחוז, התשואה עלתה בשבוע מרמה של כ-5.0% לרמה של כ-5.17%, כלומר בכ-17 נקודות בסיס. זו תנועה משמעותית מאוד לשבוע אחד בשוק האג”ח.
מאחורי העלייה עומדת שאלת הריבית. בשבוע שעבר העלה הפדרל ריזרב את הריבית ל-4%, והשבוע רמזו שניים מבכיריו שייתכן שיידרשו העלאות נוספות כדי להחזיר את האינפלציה ליעד. השוק מתמחר כעת סיכוי של כ-70% להעלאה נוספת כבר בישיבה של אוקטובר.
למה זה חשוב לחוסכים? לתשואות האג”ח יש שני צדדים. מצד אחד, עלייה בתשואות פירושה ירידה במחירי האג”ח הקיימות, ולכן אפיקים סולידיים עשויים לרשום ירידות ערך בטווח הקצר. מצד שני, מי שחוסך היום נהנה מתשואה גבוהה בהרבה על הרכיב הסולידי בחיסכון, בהשוואה למה שהיה זמין לפני כמה שנים. עבור חוסכים בני 45 ומעלה, שחלק גדול מהחיסכון שלהם מושקע באפיקים סולידיים יחסית, זו נקודה ששווה לשים אליה לב.
נפט וזהב: העיניים על מצרי הורמוז
מחיר נפט מסוג ברנט (חוזה נובמבר) נותר כמעט ללא שינוי השבוע, עם עלייה של 0.43% לרמה של 104.32 דולר לחבית. אבל היציבות הזו מסתירה שבוע תנודתי. ארה”ב ואיראן מנהלות מגעים, בתיווך קטארי, על הסכם בשלבים שיאפשר את פתיחת מצרי הורמוז ואת הסרת המצור על הנמלים האיראניים. כל דיווח על התקדמות הוריד את המחירים, וכל ספק החזיר אותם למעלה. הנפט האמריקאי מסוג WTI, שהגיב חזק יותר לתקוות להסכם, ירד השבוע בכ-8%.
פרט מעניין נוסף: החוזים על נפט לחודשים הבאים נסחרים במחיר נמוך משמעותית מהחוזה הקרוב. חוזה דצמבר, למשל, נסחר סביב 97 דולר לחבית. המשמעות היא שהשוק רואה מחסור בנפט הזמין כבר עכשיו, אבל מצפה להקלה בהמשך, אם וכאשר יושג הסכם. זו גם הסיבה שבאתרים שונים מוצגים בימים אלה מחירים שונים לאותו נפט.
מחיר הנפט חשוב גם למי שאינו משקיע בו ישירות. נפט יקר מתגלגל למחירי הדלק, התחבורה והמוצרים, ומשפיע על האינפלציה, ודרכה על החלטות הריבית בארה”ב ובישראל. הסכם שיפתח את מצרי הורמוז עשוי להוריד את מחירי האנרגיה ולהקל על הלחץ האינפלציוני, ואילו כישלון במגעים עלול להחזיר את המחירים לעלייה.
הזהב, לעומת זאת, סיים שבוע חלש עם ירידה של 2.34% לרמה של 4,321.20 דולר לאונקיה. הזהב אינו מניב ריבית, ולכן כשהתשואות על האג”ח עולות והדולר מתחזק, הוא הופך לפחות אטרקטיבי עבור משקיעים. עם זאת, הזהב ממשיך לשמש נכס גידור מול אי-ודאות גיאופוליטית, ומשקיעים רבים מחזיקים בו בדיוק לתקופות כאלה.
דולר-שקל: הדולר התחזק
שער הדולר עלה השבוע ב-0.76% מול השקל, לרמה של 3.0486 שקלים לדולר. ההתחזקות משקפת בעיקר מגמה עולמית: הדולר טיפס השבוע לשיא של חודשיים מול סל המטבעות העיקריים, על רקע הציפיות להעלאות ריבית נוספות בארה”ב. למי שחלק מהחיסכון שלו מושקע בחו”ל ואינו מגודר מטבעית, התחזקות הדולר מוסיפה לתשואה כשהיא מתורגמת לשקלים, ובשבוע כמו זה היא מסייעת לקזז חלק מהירידות בשוק המקומי.
כדאי גם לשים את התנועה השבועית בפרספקטיבה. בתחילת השנה נסחר הדולר סביב 3.18 שקלים, כך שגם אחרי ההתחזקות השבוע, השקל עדיין חזק משמעותית בהשוואה לינואר. שקל חזק לאורך זמן שוחק את הערך השקלי של השקעות בחו”ל, ולכן התנודות בשער החליפין הן רכיב שחשוב להבין כשבוחנים את ביצועי החיסכון לאורך השנה.
מה צפוי בשבוע הבא
השבוע הקרוב יהיה שוב קצר בישראל. בימי חול המועד סוכות פועלת הבורסה בתל אביב במתכונת מקוצרת, והמסחר יסתיים מוקדם מהרגיל. ביום שישי, 2 באוקטובר, ערב שמחת תורה, לא יתקיים מסחר כלל.
בארה”ב, לעומת זאת, צפוי שבוע עמוס בנתונים שעשויים להשפיע על ציפיות הריבית:
- יום שלישי (29/9): נתוני המשרות הפנויות (JOLTS) ומדד אמון הצרכנים.
- יום רביעי (30/9): נתוני התעסוקה במגזר הפרטי (ADP) ונתוני התוצר לרבעון השני.
- יום חמישי (1/10): מדד מנהלי הרכש בתעשייה.
- יום שישי (2/10): דוח התעסוקה החודשי ושיעור האבטלה.
דוח התעסוקה של יום שישי הוא הנתון החשוב ביותר בשבוע. שוק עבודה חזק מהצפוי עשוי לחזק את ההערכות להעלאת ריבית באוקטובר, ולהפעיל לחץ נוסף על שוק האג”ח.
עונת בחירות כפולה: ישראל וארה”ב
בעוד חודש בדיוק, ב-27 באוקטובר, יתקיימו הבחירות לכנסת, וביום הבחירות עצמו לא יתקיים מסחר בבורסה בתל אביב. שבוע לאחר מכן, ב-3 בנובמבר, יתקיימו בארה”ב בחירות האמצע לקונגרס. תקופות שלפני בחירות מאופיינות לא פעם בתנודתיות גבוהה יותר, כשהשווקים מנסים לתמחר תרחישים שונים.
הניסיון מלמד שההשפעה של בחירות על שוקי ההון היא לרוב קצרת טווח, ושבטווח הארוך מה שקובע הוא הכלכלה, הריבית ורווחי החברות. לכן, עבור חוסכים לטווח ארוך, תקופת בחירות היא לא סיבה לשנות אסטרטגיה. היא דווקא הזדמנות טובה לוודא שהחיסכון מפוזר כראוי ומתאים לטווח הזמן ולרמת הסיכון שלכם.
מה זה אומר לחוסכים?
פיזור עובד. השבוע הוא דוגמה טובה לכך: מי שהחיסכון שלו מושקע רק בשוק המקומי ראה ירידות, ואילו חיסכון מפוזר בין תל אביב, וול סטריט ומטבעות שונים קיזז חלק מהן.
תשואות גבוהות הן לא רק איום. בטווח הקצר הן פוגעות במחירי האג”ח, אבל הן גם מעלות את התשואה הצפויה של הרכיב הסולידי בחיסכון לשנים הבאות.
לא לקבל החלטות מתוך לחץ. תקופות של רעש, כמו בחירות, מלחמה והחלטות ריבית, הן בדיוק הזמן שבו קל להגיב לכל כותרת. חוסך לטווח ארוך מרוויח בדרך כלל יותר מהתמדה מאשר מתגובה לתנודות של שבוע אחד.
להכיר את החשיפה המטבעית. השבוע הדולר התחזק, ומי שחשוף אליו נהנה מכך. אבל בשבועות אחרים המגמה עשויה להתהפך. כדאי לדעת איזה חלק מהחיסכון שלכם חשוף למטבע חוץ, כדי שתנודות בשער הדולר לא יפתיעו אתכם.
לסיכום, זה היה שבוע שבו ריבית ותשואות האג”ח תפסו את מרכז הבמה. וול סטריט המשיכה לעלות, תל אביב נחלשה בשבוע מקוצר, והשווקים נכנסים לחודש שבו יתקיימו שתי מערכות בחירות ועוד החלטת ריבית חשובה בארה”ב. בתקופה כזו, סבלנות ופיזור נכון הם הכלים החשובים ביותר של החוסך.
זה גם זמן טוב לבדוק שמסלול ההשקעה בקרן הפנסיה, בקופת הגמל ובקרן ההשתלמות שלכם מתאים לגיל, לטווח הזמן עד הפרישה ולרמת הסיכון שנוח לכם איתה. אם אינכם בטוחים שהמסלול הנוכחי מתאים לכם, אשמח לבחון זאת יחד איתכם בשיחת היכרות קצרה.
שאלות נפוצות – סקירה שבועית 25.09.2026
הפדרל ריזרב העלה את הריבית ל-4% בשבוע שקדם, ובכירים בפד רמזו השבוע שייתכן שיידרשו העלאות נוספות. במקביל, נתוני כלכלה חזקים בארה”ב חיזקו את ההערכות שהריבית תישאר גבוהה לאורך זמן. השוק מתמחר כעת סיכוי של כ-70% להעלאת ריבית נוספת באוקטובר, ותשואת האג”ח ל-10 שנים נגעה ברמה הגבוהה ביותר מאז 2007.
בטווח הקצר, עלייה בתשואות מורידה את מחירי האג”ח הקיימות, ולכן אפיקים סולידיים עשויים לרשום ירידות ערך. בטווח הארוך, תשואות גבוהות יותר מעלות את התשואה הצפויה של הרכיב הסולידי בחיסכון. לחוסכים בני 45 ומעלה, שחלק גדול מהחיסכון שלהם מושקע באפיקים סולידיים, יש כאן גם סיכון וגם הזדמנות.
הבורסה בתל אביב נסחרה השבוע שלושה ימים בלבד, בין יום כיפור לערב סוכות, במחזורי מסחר נמוכים יחסית. לכך הצטרפו גורמים מקומיים, ובהם אי-הוודאות לקראת הבחירות לכנסת. מדד הבנקים, הרגיש לציפיות הריבית, הוביל את הירידות עם 2.35%-.
תקופות שלפני בחירות מאופיינות לא פעם בתנודתיות גבוהה יותר. עם זאת, הניסיון מלמד שההשפעה של בחירות על שוקי ההון היא לרוב קצרת טווח, ושבטווח הארוך קובעים בעיקר הכלכלה, הריבית ורווחי החברות. הבחירות לכנסת יתקיימו ב-27 באוקטובר, ובחירות האמצע בארה”ב ב-3 בנובמבר.
בימי חול המועד סוכות, שני עד חמישי, הבורסה בתל אביב פועלת במתכונת מקוצרת והמסחר מסתיים מוקדם מהרגיל. ביום שישי, 2 באוקטובר, ערב שמחת תורה, לא יתקיים מסחר.
הסקירה נכתבה על ידי רפאל חביב, סוכן ביטוח פנסיוני ומומחה השקעות, NEW-TONE השקעות. המידע בסקירה נועד לידיעה כללית בלבד, אינו מהווה המלצת השקעה או הצעה לרכישה או למכירה של מוצר פיננסי כלשהו, ואינו מתחשב בנתונים ובצרכים האישיים של כל קורא. ביצועי עבר אינם מעידים על תשואות בעתיד. מקור הנתונים: Investing.com