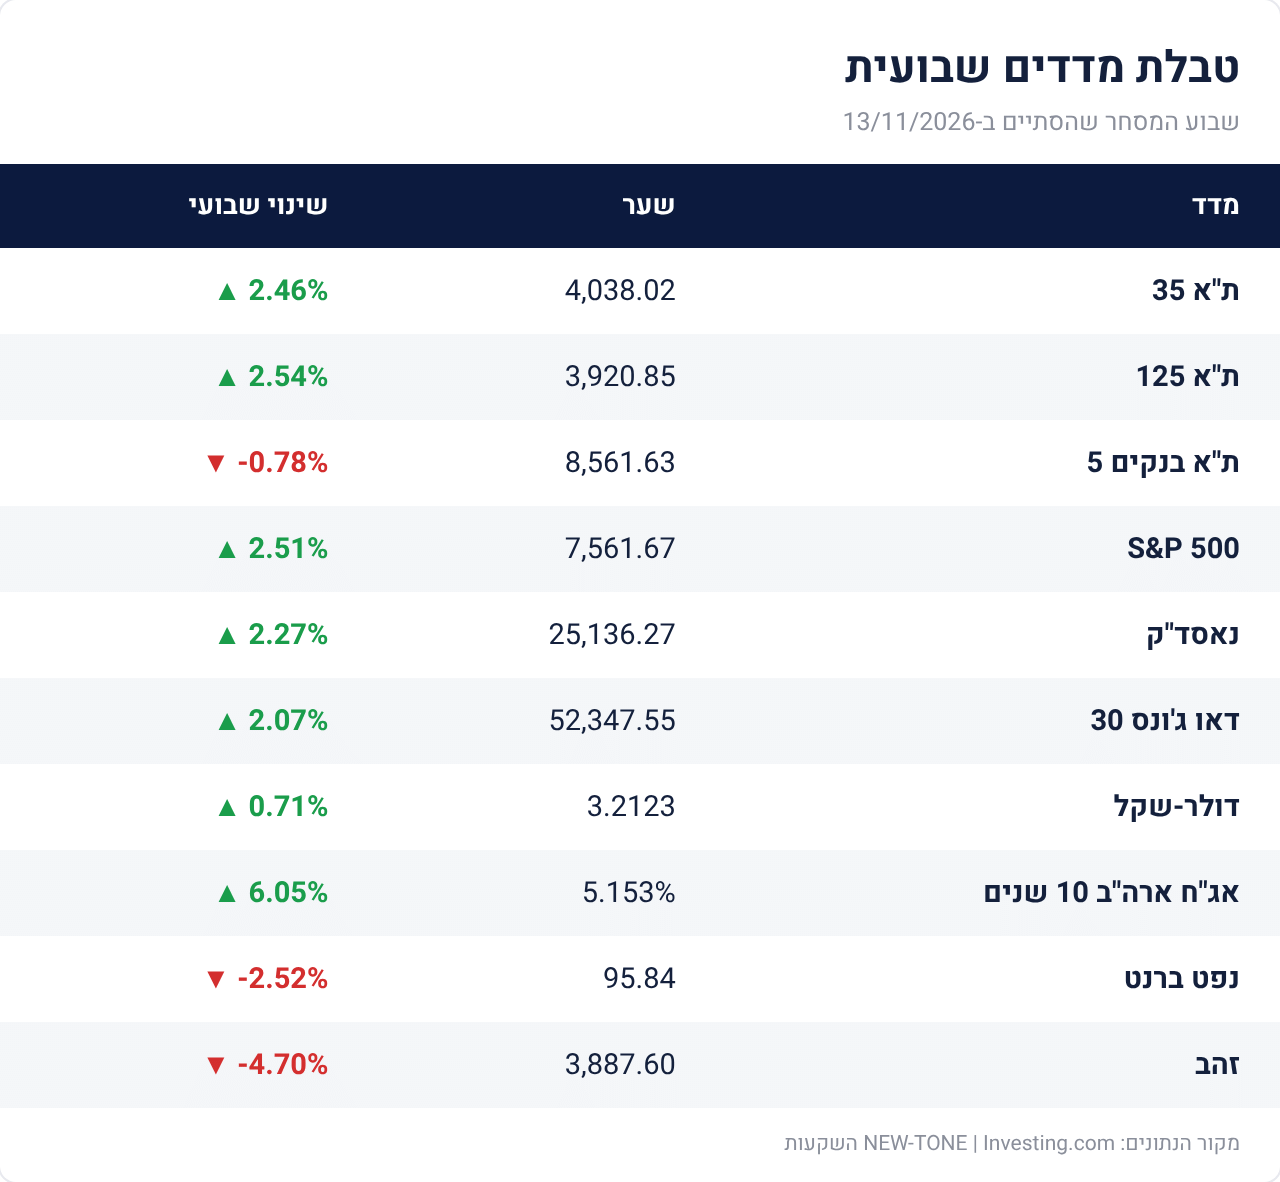
שבוע המסחר שהסתיים ב-13 בנובמבר 2026 התנהל בצל האינפלציה בארה”ב. מדד המחירים לצרכן לאוקטובר יצא גבוה מהצפוי, תשואת האג”ח האמריקאית ל-10 שנים חצתה שוב את רף ה-5%, והדולר התחזק לרמה הגבוהה ביותר שלו מאז אפריל 2025. ובכל זאת, אחרי שבוע של ירידות חדות, המניות התאוששו: מדד S&P 500 עלה ב-2.51% ומדד ת”א 35 עלה ב-2.46%. מי שנפגע השבוע הם דווקא הזהב, שירד ב-4.70%, ומניות הבנקים בתל אביב.
התמונה הכללית: התאוששות, עם תזכורת מהאינפלציה
השבוע הקודם הסתיים בירידות חדות בוול סטריט ובתל אביב, אחרי בחירות אמצע הקדנציה בארה”ב. השבוע הזה הביא את הצד השני של המטבע. כמעט כל מדדי המניות המרכזיים עלו, ובארה”ב כל 11 הסקטורים של S&P 500 סיימו בעלייה. אבל מתחת לפני השטח השוק קיבל תזכורת לא נעימה: האינפלציה בארה”ב עדיין עקשנית, והפדרל ריזרב צפוי להמשיך להעלות את הריבית.
התוצאה הייתה שבוע של כיוונים מנוגדים. המניות עלו, אבל האג”ח ירדו (כשהתשואה עולה, מחיר האג”ח יורד), הזהב ספג את השבוע הגרוע ביותר שלו מאז תחילת יוני, והדולר התחזק כמעט מול כל המטבעות, כולל השקל. זה בדיוק סוג השבוע שבו קשה להבין מהכותרות מה קרה לחיסכון עצמו, ולכן כדאי להסתכל על כל אפיק בנפרד.
תל אביב: עלייה במדדים, ירידה בבנקים
מדד ת”א 35 עלה בשבוע ב-2.46% ונסגר ב-4,038.02 נקודות, ומדד ת”א 125 עלה ב-2.54% ל-3,920.85 נקודות. את רוב העלייה רשמה הבורסה כבר בתחילת השבוע. ביום שני עלה ת”א 35 ב-1.84%, בהובלת מניות התקשורת, הביטוח והביומד, וביום שלישי הוסיף עוד כ-2.2%, כשמדד הבנקים עלה ב-3.1% ומדד הביטוח ב-3.7%. בתוך יומיים בלבד צבר המדד עלייה של כ-4%, יותר מכל הירידה של השבוע הקודם. ברקע המשיכה האופטימיות סביב המגעים להקמת ממשלה, שתמכה בבורסה כבר ביום שישי של השבוע הקודם.
ביום רביעי הכיוון התהפך. ת”א 35 ירד בכ-1%, ומדד הבנקים נפל ב-3.6% אחרי שהבנק הבינלאומי פרסם דוח שבו הרווח הנקי ירד בכ-13%, ומניית הבנק איבדה כ-6%. גם מניית הבורסה לניירות ערך צנחה באותו יום ב-9.2%, למרות שהרווח שלה זינק. ביום חמישי הבנקים התאוששו מעט, אבל מניות הביטוח ירדו ב-2.4% בעקבות הירידות במניית אנבידיה, שבה הגופים המוסדיים מחזיקים החזקות משמעותיות. ביום שישי ננעל השבוע בירידות: ת”א 35 ירד ב-0.88%, ומניות הביטוח, הפיננסים והנדל”ן הובילו את הירידות.
בסיכום שבועי מדד ת”א בנקים 5 ירד ב-0.78% ונסגר ב-8,561.63 נקודות. זה היפוך מעניין לעומת השבוע הקודם, שבו דווקא הבנקים בלטו לחיוב בזמן שהשוק ירד. לחוסכים זו תזכורת שגם ענף “יציב” יכול להגיב בחדות לדוח רבעוני אחד.
וול סטריט: עליות למרות הסערה באנבידיה
מדד S&P 500 עלה בשבוע ב-2.51% ונסגר ב-7,561.67 נקודות. זה השבוע החיובי הראשון שלו מאז תחילת אוקטובר, והעלייה השבועית הגדולה ביותר שלו מאז אוגוסט. הנאסד”ק עלה ב-2.27% ל-25,136.27 נקודות, וקטע רצף של ארבעה שבועות ירידה. הדאו ג’ונס עלה ב-2.07% ל-52,347.55 נקודות. מניות האנרגיה הובילו את העליות, עם עלייה של יותר מ-5% בסקטור.
הסיפור הגדול של השבוע היה דווקא בתעשיית השבבים. ביום חמישי הודיעה אנבידיה על התפטרותו המיידית של המייסד והמנכ”ל ג’נסן הואנג, על רקע פרשה אישית, ועל מינוי סמנכ”לית הכספים קולט קרס למנכ”לית זמנית. אנבידיה, שמזוהה יותר מכל חברה אחרת עם גל הבינה המלאכותית, סיימה שבוע שישי ברציפות של ירידות. ביום שישי ירדו מניות הטכנולוגיה שוב, ו-AMD לבדה איבדה כ-8.8%. ובכל זאת, רוב המניות במדד עלו באותו יום. במילים אחרות, הכסף לא עזב את השוק אלא עבר מהטכנולוגיה לענפים אחרים.
האינפלציה בארה”ב מחזקת את ההימור על העלאת ריבית
מדד המחירים לצרכן בארה”ב עלה באוקטובר ב-0.4%, מעל הצפי של 0.3%. מדד הליבה, שאינו כולל מזון ואנרגיה, עלה ב-0.3%, מעל הצפי של 0.2%, וזה החודש השלישי ברציפות שבו הוא עולה בקצב הזה. הפעם לא פורסם שיעור אינפלציה שנתי, כי בשנה שעברה לא נאספו נתוני מחירים לאוקטובר בגלל השבתת הממשל. בספטמבר עמדה האינפלציה השנתית על 3.7%.
ביום שישי פורסם גם מדד המחירים ליצרן, שעלה באוקטובר ב-0.3%, מעט מתחת לצפי. אבל בהשוואה שנתית מחירי היצרנים עלו ב-6.5%, הקצב הגבוה ביותר מאז נובמבר 2022. הריבית בארה”ב עומדת כיום על 3.75%–4.00%, ולפי התמחור בשווקים הסיכוי להעלאה של רבע אחוז בהחלטה ב-9 בדצמבר עלה לכ-87%. חלק מחברי הפדרל ריזרב כבר מדברים בגלוי על אפשרות של העלאה בחצי אחוז.
אג”ח ודולר: תשואות מעל 5% ושקל חלש יותר
תשואת האג”ח האמריקאית ל-10 שנים עלתה בשבוע ב-6.05% ונסגרה על 5.153%, עלייה של כ-29 נקודות בסיס. זו הפעם הראשונה מאז סוף אוקטובר שהיא נסגרת מעל 5%. התשואה לשנתיים, שרגישה יותר לצפי הריבית, עלתה בכ-35 נקודות בסיס, הקפיצה השבועית החדה ביותר שלה ביותר משנתיים. עבור החוסכים, עליית תשואות פירושה ירידת מחירים באג”ח הקיימות בתיק בטווח הקצר, אבל גם תשואה גבוהה יותר על כספים חדשים שמושקעים באג”ח.
הדולר התחזק השבוע ב-0.71% מול השקל ונסגר במסחר הרציף על 3.2123 שקלים. השער היציג שנקבע ביום שישי, 3.199 שקלים, הוא הגבוה ביותר מתחילת 2026. הריבית בישראל עומדת על 3.25%, כך שהפער מול הריבית בארה”ב כבר לטובת הדולר, והעלאה נוספת בארה”ב תרחיב אותו. היחלשות השקל מגדילה את ערך ההשקעות בחו”ל במונחים שקליים, ולכן היא מרככת חלק מהתנודות בתיקים הפנסיוניים.
נפט וזהב: שני הנכסים ירדו
מחיר חבית נפט מסוג ברנט ירד בשבוע ב-2.52% ונסגר על 95.84 דולר, ירידה שבועית שנייה ברציפות. השבוע היה תנודתי: ביום שני ירד המחיר בחדות, וביום חמישי קפץ ב-3.3% על רקע דיווחים על תקיפות במתקני נפט בסעודיה ואמירה של הנשיא טראמפ שארה”ב כבר לא זקוקה להסכם עם איראן. מה שהכריע בסוף היה צד ההיצע: לפי סוכנות האנרגיה הבינלאומית, השוק צפוי לעבור ברבעון הנוכחי לעודף היצע לראשונה מאז פרוץ המלחמה. עבור ישראל, נפט זול יותר הוא בשורה טובה: הוא מוריד את מחירי הדלק ומפחית את הלחץ על האינפלציה המקומית.
הזהב ירד בשבוע ב-4.70% ונסגר על 3,887.60 דולר לאונקיה, והשבוע הגרוע ביותר שלו מאז תחילת יוני. ביום חמישי ירד ב-3% לרמה הנמוכה ביותר שלו ביותר משנה. זה קרה בדיוק בגלל השילוב של השבוע: ריבית צפויה גבוהה יותר ודולר חזק מקטינים את האטרקטיביות של נכס שאינו מניב ריבית. גם נכס שנחשב “מקלט” יכול לרדת בחדות.
אי ודאות פוליטית בישראל ובארה”ב
בישראל, נשיא המדינה יצחק הרצוג הטיל על יו”ר מפלגת “ישר”, גדי איזנקוט, את מלאכת הרכבת הממשלה. לפי החוק עומדים לרשותו 28 ימים, והנשיא רשאי להאריך אותם בעד 14 ימים נוספים. בשלב זה לא ברור אם איזנקוט יצליח להרכיב קואליציה, או שהמערכת הפוליטית תגיע לסבב בחירות נוסף. הבורסה הראתה בשבועיים האחרונים עד כמה היא רגישה לכל דיווח על התקדמות או על תקיעות במגעים, ואי הוודאות הזו עשויה ללוות את המסחר בשבועות הקרובים.
בארה”ב, המפלגה הדמוקרטית זכתה בבחירות אמצע הקדנציה בשליטה בשני בתי הקונגרס, והקונגרס החדש יתכנס ב-3 בינואר 2027. מאותו רגע יעבוד הנשיא טראמפ מול בתי מחוקקים שבשליטת יריביו הפוליטיים. המשמעות הצפויה היא חקיקה איטית יותר, מאבקים סביב חוקי התקציב שנדרשים כדי לממן את הממשל, ופיקוח הדוק יותר של הקונגרס על הממשל. טראמפ עצמו אמר לפני הבחירות שבמצב כזה יטיל וטו על חקיקה של הדמוקרטים, אבל הוסיף שבשלב מסוים כנראה יגיעו להסכמות.
שווקים לא אוהבים אי ודאות, ובתקופות כאלה התנודתיות נוטה לעלות. אבל אי ודאות פוליטית היא מצב שחוזר על עצמו שוב ושוב, והחיסכון הפנסיוני נבנה לאורך עשורים, לא סביב תוצאה של מערכת בחירות אחת או של מגעים קואליציוניים.
מה זה אומר לחוסכים לפנסיה?
אחרי שבוע רע הגיע שבוע טוב. לפני שבוע הכותרות דיברו על הנפילה החדה ביותר בוול סטריט מאז אפריל 2025. השבוע S&P 500 רשם את העלייה השבועית הגדולה ביותר שלו מאז אוגוסט. מי שמכר בפאניקה לפני שבוע נעל את ההפסד ופספס את התיקון. החיסכון הפנסיוני נמדד בעשורים, לא בשבועות.
אין אפיק שמגן תמיד. בשבוע שעבר הזהב והבנקים עלו כשהשוק ירד. השבוע המצב התהפך: המניות עלו, והזהב, האג”ח והבנקים ירדו. מי שהיה מנסה לנחש מראש איזה אפיק “יציל” אותו, היה טועה פעמיים. פיזור בין אפיקים לא מבטיח רווח בכל שבוע, אבל הוא מקטין את הסיכוי שמכה אחת תפגע בכל התיק.
ריבית גבוהה היא לא רק חדשות רעות. עליית התשואות פוגעת בטווח הקצר במחירי האג”ח הקיימות, אבל עבור מי שעדיין מפקיד לחיסכון היא גם הזדמנות לקבל תשואה גבוהה יותר על הכסף החדש. זו עוד סיבה לא לשנות מסלול בתגובה לתנודה של שבוע אחד, אלא לבחור את רמת הסיכון לפי הגיל, היעדים ומספר השנים עד הפרישה.
חשיפה למטבע חוץ עובדת בשני הכיוונים. השבוע הדולר התחזק מול השקל, ולכן ערך ההשקעות בחו”ל עלה במונחים שקליים יותר מהעלייה במדדים עצמם. בתקופות שבהן השקל מתחזק זה עובד הפוך. רוב החוסכים לא צריכים לנהל את זה בעצמם, אבל כדאי להכיר כמה מהחיסכון מושקע בחו”ל וכמה מהחשיפה הזו מגודרת, כחלק מהבדיקה התקופתית של המסלול.
על מה נעקוב בשבוע הבא?
האירוע המרכזי יהיה דוחות אנבידיה ביום שלישי, 17 בנובמבר, הראשונים מאז התפטרות המנכ”ל. הם ישפיעו על כל מניות הבינה המלאכותית ועל המדדים המובילים בארה”ב. באותו יום יתפרסמו נתוני המכירות הקמעונאיות בארה”ב, וביום רביעי יתפרסם הפרוטוקול מישיבת הריבית האחרונה של הפדרל ריזרב, שעשוי לתת רמזים לגבי גודל ההעלאה בדצמבר. בישראל נמשיך לעקוב אחרי המגעים של גדי איזנקוט להרכבת ממשלה ואחרי עונת הדוחות של הבנקים וחברות הביטוח.
רוצים לבדוק אם רמת הסיכון בחיסכון הפנסיוני שלכם מתאימה לגיל ולמטרות שלכם? קבעו פגישת אבחון
שאלות נפוצות – סקירה שבועית 13.11.2026
מדד המחירים לצרכן עלה באוקטובר ב-0.4%, מעל הצפי של 0.3%, ומדד הליבה עלה ב-0.3%, מעל הצפי של 0.2%, בפעם השלישית ברציפות. בעקבות הנתונים עלה בשווקים הסיכוי שהפדרל ריזרב יעלה את הריבית ברבע אחוז בהחלטה ב-9 בדצמבר לכ-87%.
מדד ת”א 35 עלה בשבוע ב-2.46% ונסגר ב-4,038.02 נקודות, ומדד ת”א 125 עלה ב-2.54%. לעומתם, מדד ת”א בנקים 5 ירד ב-0.78%, בעיקר אחרי ירידה של 3.6% ביום רביעי בעקבות הדוח של הבנק הבינלאומי.
הזהב ירד בשבוע ב-4.70% ל-3,887.60 דולר לאונקיה, השבוע הגרוע ביותר שלו מאז תחילת יוני. אינפלציה גבוהה מהצפוי חיזקה את הציפייה להעלאת ריבית בארה”ב והדולר התחזק, ושני הגורמים האלה מקטינים את האטרקטיביות של נכס שאינו מניב ריבית.
תשואת האג”ח ל-10 שנים עלתה השבוע לכ-5.15%. בטווח הקצר עליית תשואות מורידה את מחירי האג”ח הקיימות בתיק, אבל היא גם מאפשרת לקבל תשואה גבוהה יותר על כספים חדשים שמופקדים ומושקעים באג”ח.
בשבוע אחד השוק ירד בחדות, ובשבוע שאחריו S&P 500 רשם את העלייה השבועית הגדולה ביותר שלו מאז אוגוסט. מי שמשנה מסלול בתגובה לשבוע תנודתי עלול לנעול הפסד ולפספס את ההתאוששות. את רמת הסיכון כדאי לבחור לפי הגיל, היעדים ומספר השנים עד הפרישה, במסגרת בדיקה תקופתית מסודרת.
המידע בסקירה זו הוא כללי בלבד ואינו מהווה המלצה לביצוע פעולה כלשהי, ואינו מותאם לנתונים ולצרכים האישיים של כל אדם. ביצועי עבר אינם מעידים על תשואות בעתיד. רפאל חביב הוא סוכן ביטוח פנסיוני ומומחה השקעות, ועשוי לקבל עמלות מהגופים המוסדיים שאת מוצריהם הוא משווק. לפני קבלת החלטה מומלץ לקיים בדיקה אישית מותאמת.