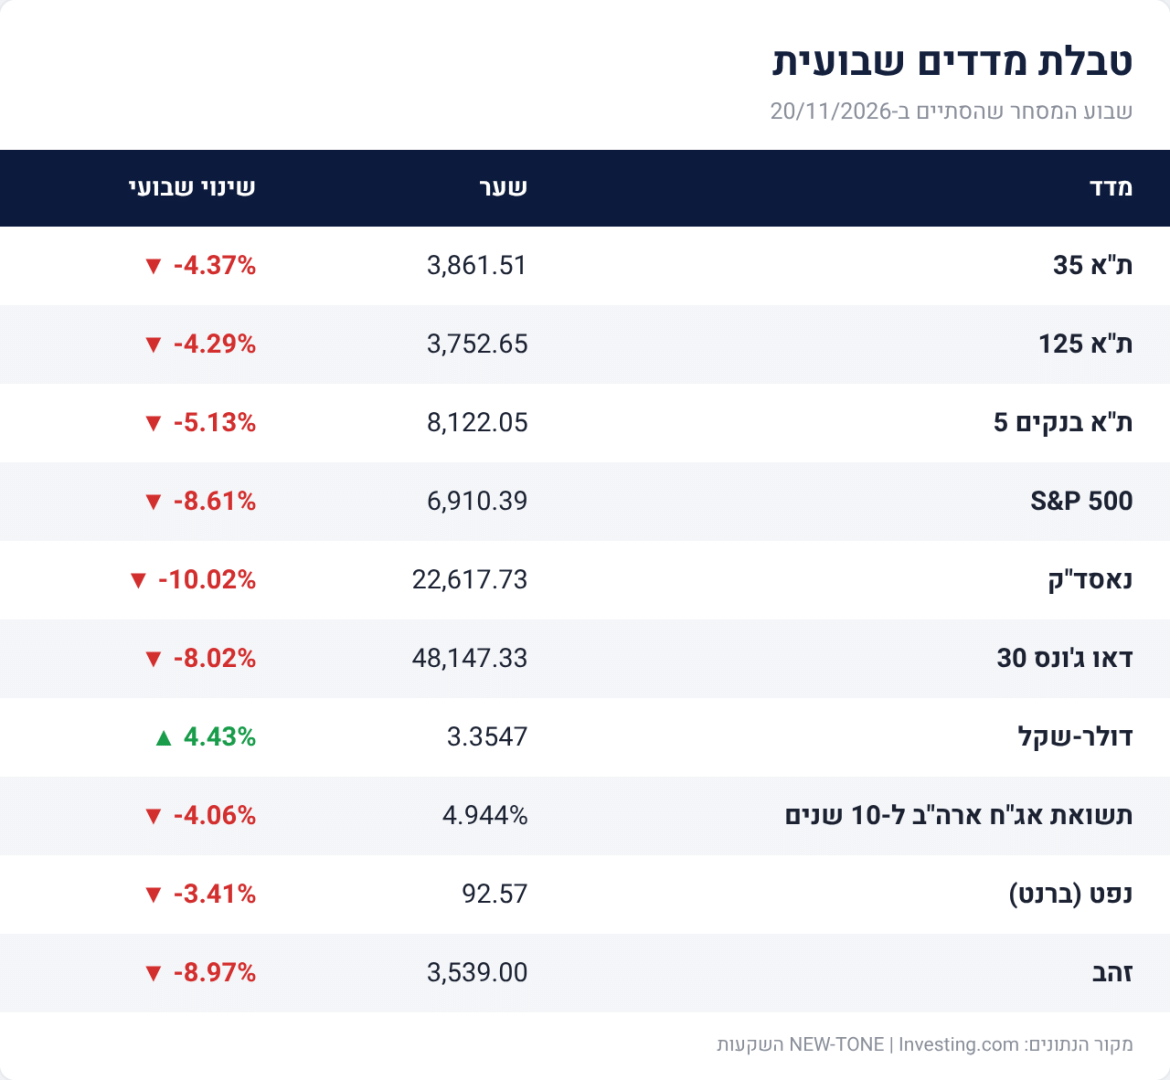
שבוע המסחר שהסתיים ב-20 בנובמבר 2026 היה אחד הקשים שידעו השווקים בשנים האחרונות. הירידות בוול סטריט הגיעו לשיאן ביום שישי: מדד S&P 500 ירד ביום אחד ב-3.7%, והנאסד”ק צנח ב-5.3%. בסיכום שבועי איבד הנאסד”ק 10%, השבוע החלש ביותר שלו מאז מרץ 2020, ומדדי S&P 500 ודאו ג’ונס נכנסו לתיקון, כלומר ירידה של יותר מ-10% מהשיא. בתל אביב ירד מדד ת”א 35 ב-4.37%, והשקל נחלש מול הדולר ב-4.43%. ברקע עמדו גם אי הוודאות סביב הרכבת הממשלה בישראל והדיווחים על אפשרות לסבב תקיפות נוסף מול איראן. בסקירה ננסה לסדר את התמונה ולהסביר מה המשמעות לחיסכון הפנסיוני שלכם.
ירידות בוול סטריט: מה הוביל לשבוע הגרוע מאז 2020?
מדד S&P 500 ירד בשבוע ב-8.61% ונסגר ב-6,910.39 נקודות, אחרי שבעה ימי מסחר רצופים של ירידות. הנאסד”ק ירד ב-10.02% ל-22,617.73 נקודות ומחק את כל העליות שלו מתחילת השנה, ומדד דאו ג’ונס ירד ב-8.02% ל-48,147.33 נקודות. מדד הפחד VIX עלה לכ-36, הרמה הגבוהה ביותר שלו מזה חודשים.
במרכז הירידות עמדו מניות הבינה המלאכותית. אנבידיה פרסמה ביום שלישי דוחות שעקפו את התחזיות, עם הכנסות של כ-115.8 מיליארד דולר ברבעון ותחזית של כ-130 מיליארד דולר לרבעון הבא. ובכל זאת המניה ירדה בשבוע בכ-23%. ביום שישי לבדו היא ירדה בכ-14%, אחרי דיווח של רויטרס שלפיו צוות האכיפה של רשות ניירות הערך האמריקאית בודק סוגיות חשבונאיות אפשריות בחברה. לפי הדיווח, עצם הבדיקה אינו מעיד על עבירה. גם ההנפקה של אנתרופיק, שהתומחרה מעל הטווח שתוכנן וזינקה ביום המסחר הראשון, לא הצליחה לעצור את המגמה, והמניה ירדה ביום שישי.
המשקיעים שואלים יותר ויותר אם ההשקעות העצומות בתשתיות בינה מלאכותית יניבו רווחים שמצדיקים את השווי של החברות האלה. כשהמניות הגדולות מהוות חלק גדול מהמדדים, ירידה חדה בהן מושכת את כל השוק למטה. לכך הצטרף הפרוטוקול מישיבת הריבית של אוקטובר, שפורסם ביום רביעי: כמעט כל חברי הפדרל ריזרב צופים העלאת ריבית ברבע אחוז בדצמבר, ושניים העלו אפשרות להעלאה של חצי אחוז.
תל אביב: שבוע אדום, הבנקים והשבבים בלטו לרעה
הבורסה בתל אביב לא הצליחה להתנתק מהלחץ. מדד ת”א 35 ירד בשבוע ב-4.37% ל-3,861.51 נקודות, מדד ת”א 125 ירד ב-4.29% ל-3,752.65 נקודות, ומדד ת”א בנקים 5 ירד ב-5.13% ל-8,122.05 נקודות. מניית טאואר, שקשורה לענף השבבים, ירדה בכ-17%, בהמשך לירידות החדות במניות השבבים באסיה ובארה”ב.
הבנקים נפגעו מדוחות רבעוניים חלשים יחסית. הכנסות הריבית ירדו, והמס המיוחד על הבנקים ממשיך להכביד על הרווח. מניית דיסקונט ירדה בכ-11.5% אחרי שהרווח שלה ירד בכ-20%. גם מדד הבנייה ירד בחדות, בכ-9.7%. מנגד, היו גם מניות שעלו, כמו פאלו אלטו, אל על ומגדל, ואגרות החוב הממשלתיות כמעט לא זזו.
הדולר זינק ל-3.35 שקלים
שער הדולר-שקל עלה בשבוע ב-4.43% ל-3.3547 שקלים, הרמה הגבוהה ביותר מאז ספטמבר 2025. השער היציג נקבע ביום שישי על כ-3.326 שקלים. חלק מהעלייה קשור לירידות בוול סטריט: כשמניות בחו”ל יורדות, חלק ההשקעות בחו”ל בתיקים של הגופים המוסדיים קטן, והם קונים דולרים כדי לשמור על רמת החשיפה שנקבעה למט”ח. לכך הצטרפו הציפייה להעלאת ריבית בארה”ב, המתיחות מול איראן ואי הוודאות הפוליטית בישראל.
לחוסכים יש כאן נקודה חשובה. הדולר החזק ריכך מאוד את ההפסד של ההשקעות בחו”ל. במונחים שקליים, הירידה של S&P 500 השבוע הייתה כ-4.6% בלבד ולא 8.6%, והירידה של הנאסד”ק הייתה כ-6% ולא 10%. זו דוגמה טובה לכך שחשיפה למטבע זר בתיק הפנסיוני יכולה לפעול כמעין בולם זעזועים בתקופות של משבר.
ביום שני, 23 בנובמבר, יפרסם בנק ישראל את החלטת הריבית. הריבית עומדת על 3.25%, ולפי ההערכות בשוק הוועדה צפויה להשאיר אותה ללא שינוי. היחלשות השקל עלולה לייקר את מוצרי היבוא, ולכן היא מקשה על הורדת ריבית בקרוב.
אי ודאות פוליטית בישראל: ממשלה רחבה, ממשלת חירום או בחירות נוספות?
שבועיים אחרי שקיבל מהנשיא הרצוג את המנדט להרכבת הממשלה, גדי איזנקוט עדיין לא הציג קואליציה. לפי החוק עומדים לרשותו 28 ימים, עם אפשרות להארכה של עד 14 ימים. ביום שישי הודיע איזנקוט כי ימשיך לנסות להקים קואליציה רחבה ככל האפשר, אבל אם הניסיונות לא יבשילו, הוא יביא לאישור הכנסת ממשלת חירום לאומית וינסה להרחיב אותה לפני השבעתה או אחריה. לפי דיווחים, בשלב זה לא נרשמה פריצת דרך במגעים עם הליכוד ועם יהדות התורה, וממשלת מיעוט נבחנת כאפשרות אחרונה.
מבחינת השווקים, השאלה החשובה אינה מי יעמוד בראש הממשלה, אלא כמה זמן תימשך אי הוודאות. כל עוד אין ממשלה קבועה, קשה לקדם תקציב מדינה, להחליט על סדרי עדיפויות כלכליים ולהציג למשקיעים ולחברות הדירוג מדיניות ברורה. אם המגעים ייכשלו, ייתכן שנגיע לבחירות נוספות, ותקופת המעבר תימשך עוד כמה חודשים. משקיעים זרים נוטים לדרוש פרמיית סיכון גבוהה יותר בתקופות כאלה, וזה אחד הגורמים שתורמים להיחלשות השקל.
איראן: חשש מסבב תקיפות נוסף
כתשעה חודשים אחרי תחילת המלחמה עם איראן בסוף פברואר, הסוגיה חזרה השבוע לכותרות. רשת CBS דיווחה ביום שישי כי ארה”ב וישראל שוקלות סבב תקיפות נוסף, וכי הכוחות האמריקאיים יכולים לפעול בתוך יומיים עד ארבעה ימים מרגע מתן הפקודה. לפי הדיווחים, ראש המוסד ובכירים ישראלים נוספים קראו בוושינגטון לתקיפה משותפת. מנגד, הנשיא טראמפ אמר שאינו ממהר להחליט, ושידבר על כך אחרי תחילת השנה. במקביל, פיקוד המרכז האמריקאי החמיר את כללי הפעולה במסגרת המצור על ייצוא הנפט האיראני, ואיראן הרחיבה את התקיפות שלה באזור המפרץ.
המתיחות הזו מוסיפה שכבה של סיכון לשוק המקומי ולשקל. עם זאת, בשווקים הגלובליים ההשפעה השבוע הייתה מוגבלת יחסית. כך, למשל, מחירי הנפט דווקא ירדו.
נפט וזהב: עודף היצע מול ריבית עולה
מחיר חבית נפט מסוג ברנט ירד בשבוע ב-3.41% ל-92.57 דולר, השבוע השלישי ברציפות של ירידות. ייצוא חזק מהמזרח התיכון והערכות לעודף היצע של כ-2 מיליון חביות ביום גברו על החשש מחידוש הלחימה מול איראן. ב-29 בנובמבר תתכנס קבוצת אופ”ק+ כדי לקבוע את מכסות ההפקה ל-2027.
הזהב ירד בשבוע ב-8.97% ל-3,539 דולר לאונקיה, השבוע הגרוע ביותר שלו מאז מרץ והרמה הנמוכה ביותר מאז ספטמבר 2025. גם בשבוע של פאניקה בשווקים, הזהב לא תפקד כנכס מקלט. הציפייה להעלאת ריבית בארה”ב והתחזקות הדולר פגעו בו, וחלק מהמשקיעים מכרו זהב כדי לכסות הפסדים במניות.
אג”ח וריבית בארה”ב: האג”ח חזרו לתפקד כמקלט
לעומת הזהב, אגרות החוב הממשלתיות בארה”ב כן תפקדו כמקלט. תשואת האג”ח ל-10 שנים ירדה בשבוע לכ-4.944%, לעומת 5.153% בשבוע הקודם, ירידה של 4.06% בתשואה. ביום שישי לבדו ירדה התשואה בכ-11 נקודות בסיס, והתשואה לשנתיים ירדה בשבוע בכ-20 נקודות בסיס. כשהתשואות יורדות, מחירי האג”ח עולים, ולכן רכיב האג”ח במסלולים המאוזנים ריכך את הירידות במניות. בנוסף, המשקיעים כבר לא מתמחרים במלואה העלאת ריבית בדצמבר, למרות שכריסטופר וולר, חבר מועצת הנגידים של הפד, תמך השבוע בהעלאה של חצי אחוז. החלטת הריבית הבאה של הפדרל ריזרב תתקבל ב-8 וב-9 בדצמבר.
מה זה אומר לחיסכון הפנסיוני שלכם?
אחרי שבוע כזה, רבים פותחים את אפליקציית קרן הפנסיה ורואים מספר נמוך מזה שהיה לפני שבוע. התגובה הטבעית היא לרצות לעשות משהו. אבל ההיסטוריה מראה שהחלטות שמתקבלות בשבוע של פאניקה הן בדרך כלל היקרות ביותר. מי שעובר למסלול סולידי אחרי ירידה חדה נועל את ההפסד, ולרוב מפספס את ההתאוששות שמגיעה בהמשך.
השבוע הזה גם הראה למה פיזור חשוב. הדולר החזק ואגרות החוב ריככו את הירידות במניות. לעומת זאת, מי שהתיק שלו מרוכז מאוד במניות טכנולוגיה בארה”ב הרגיש את הירידה בעוצמה גבוהה יותר. זו הזדמנות טובה לבדוק לא רק את מסלול ההשקעה, אלא גם את הרכב התיק בפועל: כמה מנייתי הוא, כמה מרוכז בענף אחד, וכמה חשוף למט”ח.
לחוסכים בני 45 ומעלה, שכבר מתקרבים לפרישה, כדאי לבדוק שרמת הסיכון במסלול מתאימה למספר השנים שנותרו. ההחלטה צריכה להתבסס על הגיל, היעדים והצרכים, ולא על הכותרות של שבוע אחד.
על מה נעקוב בשבוע הבא?
ביום שני תפורסם החלטת הריבית של בנק ישראל. בארה”ב השבוע מקוצר בגלל חג ההודיה ביום חמישי, ולכן ייתכנו תנודות חדות במסחר דליל. בהמשך נעקוב אחרי ההתפתחויות סביב אנבידיה, אחרי הדיווחים על איראן, אחרי המגעים להרכבת הממשלה בישראל ואחרי פגישת אופ”ק+ ב-29 בנובמבר.
רוצים לבדוק אם רמת הסיכון בחיסכון הפנסיוני שלכם מתאימה לגיל ולמטרות שלכם? קבעו פגישת אבחון
שאלות נפוצות – סקירה שבועית 20.11.2026
הירידות הובלו על ידי מניות הבינה המלאכותית. אנבידיה ירדה בשבוע בכ-23% למרות דוחות שעקפו את התחזיות, וביום שישי ירדה בכ-14% אחרי דיווח על בדיקה של רשות ניירות הערך האמריקאית. במקביל גברו החששות מהעלאת ריבית בארה”ב. הנאסד”ק ירד בשבוע ב-10.02%, ו-S&P 500 ירד ב-8.61% ונכנס לתיקון.
מדד ת”א 35 ירד בשבוע ב-4.37% ונסגר ב-3,861.51 נקודות. מדד ת”א 125 ירד ב-4.29%, ומדד ת”א בנקים 5 ירד ב-5.13%, בין היתר בעקבות דוחות חלשים של הבנקים והירידות במניות השבבים.
הדולר עלה בשבוע ב-4.43% ל-3.3547 שקלים. כשהדולר מתחזק, השקעות בחו”ל שאינן מגודרות שוות יותר בשקלים. לכן הירידה של S&P 500 במונחים שקליים הייתה כ-4.6% בלבד ולא 8.6%.
כל עוד לא ברור אם גדי איזנקוט יצליח להקים ממשלה או שנגיע לבחירות נוספות, קשה לקדם תקציב ומדיניות כלכלית ברורה. לצד זאת, הדיווחים על אפשרות לסבב תקיפות נוסף מול איראן מגבירים את הסיכון הנתפס. שני הגורמים תרמו להיחלשות השקל ולזהירות בקרב המשקיעים.
מעבר למסלול סולידי מיד אחרי ירידה חדה נוטה לנעול את ההפסד ולפספס את ההתאוששות שמגיעה בהמשך. את רמת הסיכון כדאי לבחור לפי הגיל, היעדים ומספר השנים עד הפרישה. אפשר לבדוק את זה בפגישת אבחון.
המידע בסקירה זו הוא כללי בלבד ואינו מהווה המלצה לביצוע פעולה כלשהי, ואינו מותאם לנתונים ולצרכים האישיים של כל אדם. ביצועי עבר אינם מעידים על תשואות בעתיד. רפאל חביב הוא סוכן ביטוח פנסיוני ומומחה השקעות, ועשוי לקבל עמלות מהגופים המוסדיים שאת מוצריהם הוא משווק. לפני קבלת החלטה מומלץ לקיים בדיקה אישית מותאמת.